
 khinhietdienvuonglong@gmail.com
 Hotline: 0967.960.906 - 0899.960.906 - 09.6789.1338


Nhiều nhà máy biết mỗi tháng tốn bao nhiêu tiền củi, nhưng không biết xưởng nấu, xưởng sấy hay khâu vệ sinh đang “ăn” bao nhiêu phần trong số đó. Phân bổ chi phí hơi đúng giúp kế toán tính giá thành sản phẩm sát thực tế, giúp quản lý sản xuất thấy khâu nào đang lãng phí. Bài này hướng dẫn tính đơn giá 1 tấn hơi từ đủ các khoản chi, rồi chia chi phí cho từng xưởng, từng sản phẩm theo cách dễ áp dụng.
- Đơn giá hơi = tổng chi phí phòng lò trong kỳ ÷ tổng tấn hơi sản xuất
- Nhiên liệu thường là khoản lớn nhất, nhưng không phải khoản duy nhất
- Cách chia chính xác nhất là đo hơi hoặc nước ngưng từng xưởng
- Tổn thất đường ống nên tách riêng rồi chia theo tỉ lệ sử dụng
Vì sao nhà máy cần phân bổ chi phí hơi?
Trong nhiều nhà máy, tiền nhiên liệu lò hơi được hạch toán gộp vào chi phí sản xuất chung rồi chia theo sản lượng. Cách này đơn giản nhưng sai lệch lớn khi các sản phẩm dùng hơi rất khác nhau: một sản phẩm phải nấu, sấy lâu sẽ “gánh” ít hơn thực tế, còn sản phẩm chỉ đóng gói lại phải chịu phần không phải của mình. Giá thành sai thì giá bán, chính sách khuyến mãi và quyết định tăng giảm sản lượng đều có thể sai theo.
Phân bổ chi phí hơi theo lượng hơi thực dùng còn có tác dụng quản lý: khi từng xưởng thấy con số hơi của mình mỗi tháng, họ có động lực sửa bẫy hơi xì, đóng van khi nghỉ, bọc bảo ôn chỗ hở. Với ban giám đốc, đơn giá tấn hơi là chỉ số để so sánh giữa các tháng, giữa các nhiên liệu và giữa phương án tự đốt lò với phương án mua hơi.
Các khoản cấu thành giá 1 tấn hơi
Nhiên liệu
Củi, củi băm, trấu, viên nén, than, dầu… thường là khoản lớn nhất. Tính theo lượng thực đốt (tồn đầu + nhập − tồn cuối), không theo lượng nhập.
Điện phòng lò
Quạt gió, quạt hút, bơm cấp nước, băng tải, máy băm, tủ điện. Nên có công tơ riêng cho phòng lò.
Nước và hóa chất
Nước bổ sung, muối hoàn nguyên bộ làm mềm, hóa chất xử lý nước, chi phí xả đáy.
Nhân công vận hành
Lương, phụ cấp, bảo hiểm của thợ lò theo ca, kể cả người bốc xếp nhiên liệu.
Bảo trì, sửa chữa, kiểm định
Vật tư thay thế, vệ sinh lò, tẩy cáu, kiểm định định kỳ, xử lý tro xỉ.
Khấu hao
Lò hơi, hệ thống xử lý khói, đường ống, kho nhiên liệu, chia theo số năm sử dụng dự kiến.
Nhiều nơi chỉ lấy tiền nhiên liệu chia cho tấn hơi và gọi đó là giá hơi. Con số này hữu ích để theo dõi hiệu quả đốt, nhưng không phải giá thành đầy đủ. Khi so với phương án mua hơi hay thuê lò, phải dùng giá đầy đủ, vì bên bán hơi đã tính sẵn nhân công, bảo trì, khấu hao trong đơn giá của họ.
Đo lượng hơi bằng cách nào?
Mẫu số của phép chia là lượng hơi, và đây là chỗ nhiều nhà máy thiếu số liệu. Có ba cách, xếp từ chính xác đến ước lượng:
- Đồng hồ lưu lượng hơiLắp ở đầu ra lò và ở đầu mỗi nhánh vào xưởng. Cho số liệu trực tiếp theo giờ, ngày, tháng; là nền tảng cho phân bổ chính xác.
- Đồng hồ nước cấpLượng nước cấp vào lò gần bằng lượng hơi sinh ra cộng nước xả đáy. Trừ phần xả đáy ước tính sẽ ra tổng hơi khá sát.
- Ước tính từ thiết bịCông suất tiêu thụ hơi của từng thiết bị nhân số giờ chạy, nhân hệ số tải. Dùng khi chưa có đồng hồ, cần đối chiếu với tổng hơi từ nước cấp.
Bài đồng hồ đo lưu lượng hơi phân tích kỹ các loại đồng hồ và vị trí lắp. Nếu cần quy đổi giữa tấn hơi và kW để so với lò điện hoặc với hóa đơn mua nhiệt, xem bài 1 tấn hơi bằng bao nhiêu kW.

4 cách phân bổ chi phí hơi cho từng xưởng
| Cách chia | Cần số liệu gì | Ưu điểm | Hạn chế |
|---|---|---|---|
| Theo đồng hồ hơi từng nhánh | Đồng hồ ở mỗi nhánh vào xưởng | Chính xác nhất, tạo động lực tiết kiệm | Tốn chi phí lắp đồng hồ |
| Theo nước ngưng thu hồi | Đo nước ngưng từng khu vực | Tận dụng hệ thống thu hồi sẵn có | Không đúng với thiết bị dùng hơi trực tiếp |
| Theo công suất thiết bị × giờ chạy | Danh sách thiết bị, sổ giờ chạy | Không cần thiết bị đo | Sai lệch khi thiết bị chạy non tải |
| Theo sản lượng sản phẩm | Sản lượng từng dòng hàng | Dễ làm nhất | Sai lớn khi sản phẩm dùng hơi khác nhau |
Một cách nâng cao hơn là tách chi phí cố định và chi phí biến đổi. Phần biến đổi (nhiên liệu, điện, nước, hóa chất) chia theo tấn hơi thực dùng. Phần cố định (nhân công, khấu hao, bảo trì định kỳ) chia theo nhu cầu hơi lớn nhất mà mỗi xưởng đòi hỏi, vì chính nhu cầu đỉnh quyết định cỡ lò và số thợ. Cách này giống cách bên bán hơi thường tính: một phần phí công suất, một phần theo sản lượng.
Ví dụ bảng tính phân bổ chi phí hơi
Mọi số dưới đây là giả định để minh họa cách tính, không phải đơn giá thị trường. Nhà máy thay bằng số liệu thực tế của mình.
Giả định một nhà máy chạy lò hơi đốt củi 2 tấn/giờ, trong tháng lò sản xuất 900 tấn hơi. Suất tiêu hao giả định khoảng 0,29 tấn củi cho mỗi tấn hơi, tương ứng 261 tấn củi; đơn giá củi giả định 1.100.000 đ/tấn. Điện phòng lò 15.000 kWh, giá giả định 2.000 đ/kWh. Nước và hóa chất giả định 15 triệu đồng. Bốn thợ lò, chi phí giả định 9 triệu đồng mỗi người. Bảo trì 10 triệu đồng. Khấu hao hệ thống giả định 1,5 tỷ đồng chia 10 năm, khoảng 12,5 triệu đồng mỗi tháng.
| Khoản chi | Cách tính (giả định) | Số tiền (triệu đ) | So sánh |
|---|---|---|---|
| Nhiên liệu | 261 tấn × 1,1 triệu | 287,1 | |
| Điện phòng lò | 15.000 kWh × 2.000 đ | 30,0 | |
| Nước, hóa chất | Ước tính | 15,0 | |
| Nhân công | 4 người × 9 triệu | 36,0 | |
| Bảo trì | Ước tính | 10,0 | |
| Khấu hao | 1,5 tỷ ÷ 120 tháng | 12,5 | |
| Tổng | 390,6 |
Đơn giá theo hơi lò sản xuất: 390,6 triệu ÷ 900 tấn ≈ 434.000 đ/tấn hơi. Giả định đồng hồ ở các nhánh ghi nhận xưởng nấu dùng 450 tấn, xưởng sấy 300 tấn, khu vệ sinh 60 tấn, tổng 810 tấn; 90 tấn chênh lệch (10%) là tổn thất đường ống, xả đáy, rò rỉ. Nếu chia toàn bộ chi phí cho hơi xưởng thực nhận, đơn giá là 390,6 triệu ÷ 810 tấn ≈ 482.000 đ/tấn.
| Khu vực | Hơi dùng (tấn) | Tỉ lệ | Chi phí phân bổ (triệu đ) | So sánh |
|---|---|---|---|---|
| Xưởng nấu | 450 | 55,6% | 217,0 | |
| Xưởng sấy | 300 | 37,0% | 144,7 | |
| Khu vệ sinh | 60 | 7,4% | 28,9 | |
| Tổng | 810 | 100% | 390,6 |
Nhìn bảng, nhà máy thấy ngay: tổn thất 90 tấn hơi tương đương khoảng 39 triệu đồng mỗi tháng theo đơn giá 434.000 đ/tấn. Đây là con số cụ thể để quyết định có nên đầu tư sửa bẫy hơi, bảo ôn, thu hồi nước ngưng hay không, thay vì nói chung chung “đường ống hơi có thất thoát”.
Sai lầm hay gặp khi phân bổ chi phí hơi
- Lấy lượng củi nhập kho trong tháng làm lượng củi đốt, bỏ qua tồn kho đầu và cuối kỳ.
- Không tính độ ẩm củi: cùng một tấn, củi ướt cho ít nhiệt hơn hẳn củi khô, đơn giá hơi tăng mà không ai biết vì sao.
- Bỏ quên điện, nước, hóa chất và nhân công, khiến giá hơi tự sản xuất trông rẻ hơn thực tế khi so với mua hơi.
- Chia theo sản lượng cho mọi sản phẩm dù mức dùng hơi rất khác nhau.
- Không tách tổn thất đường ống, nên không ai chịu trách nhiệm giảm nó.
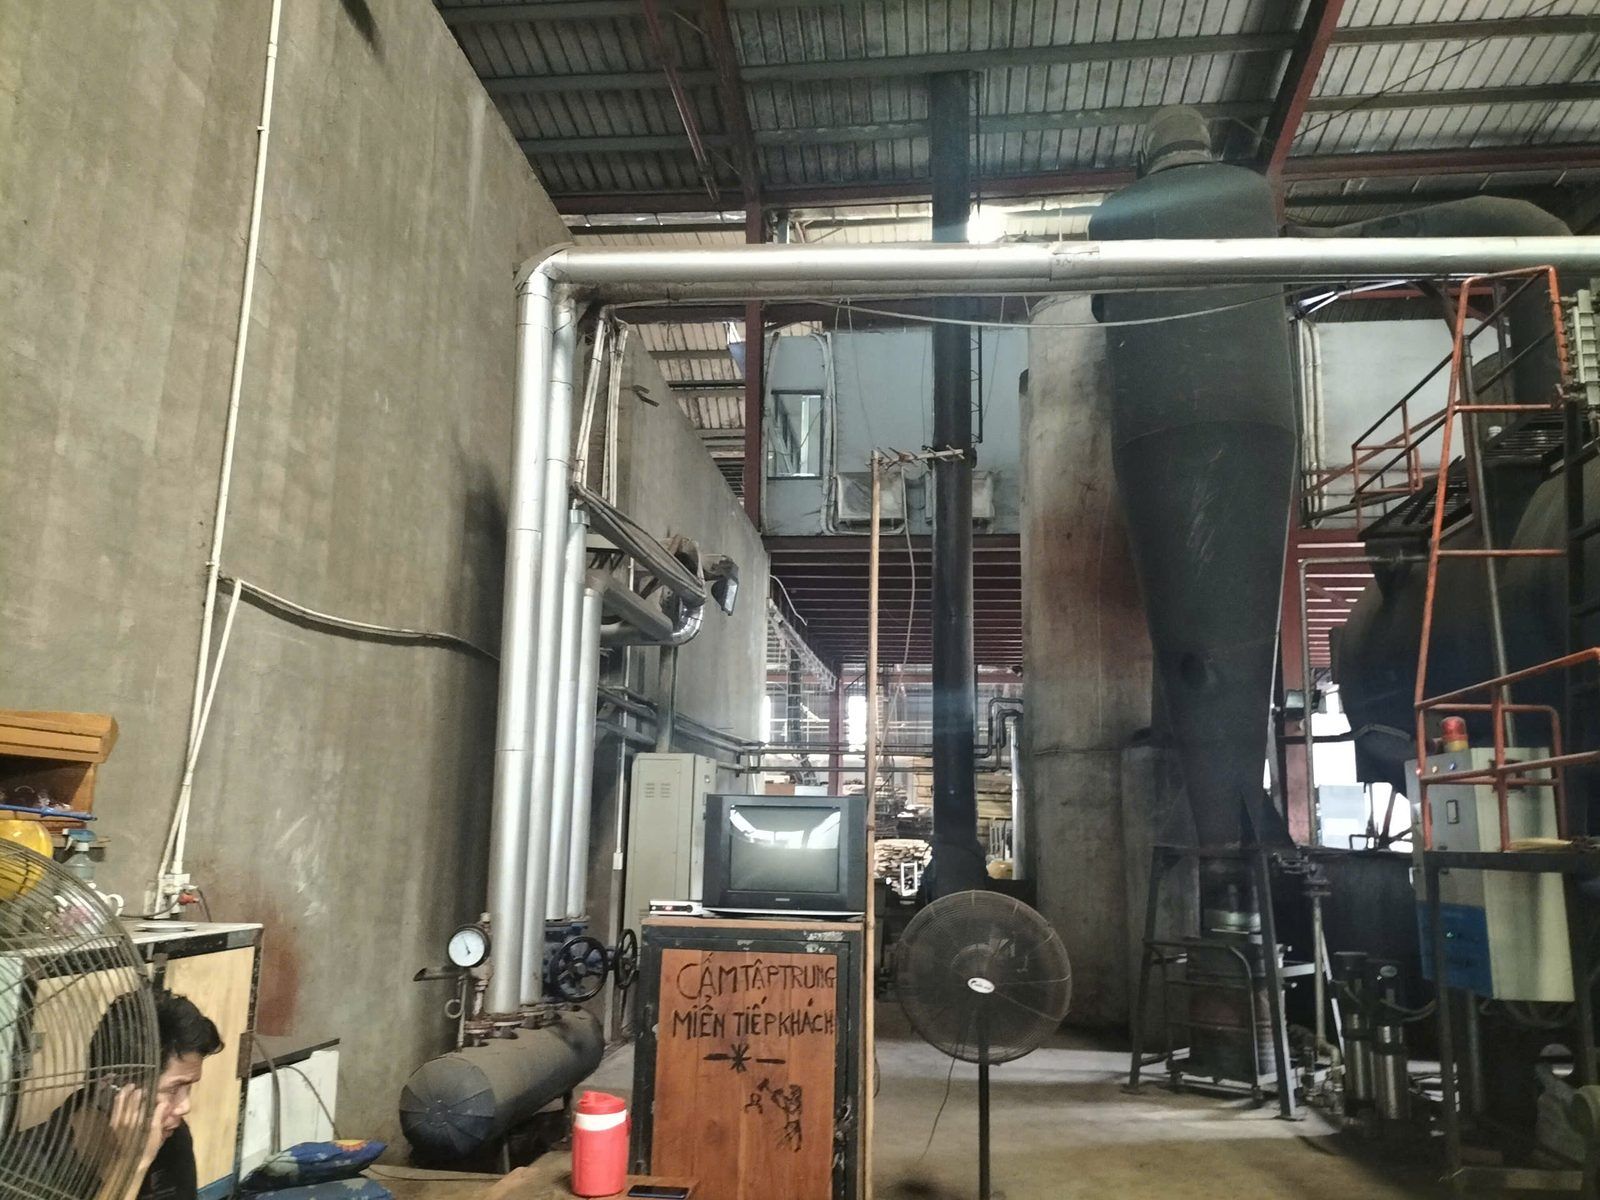
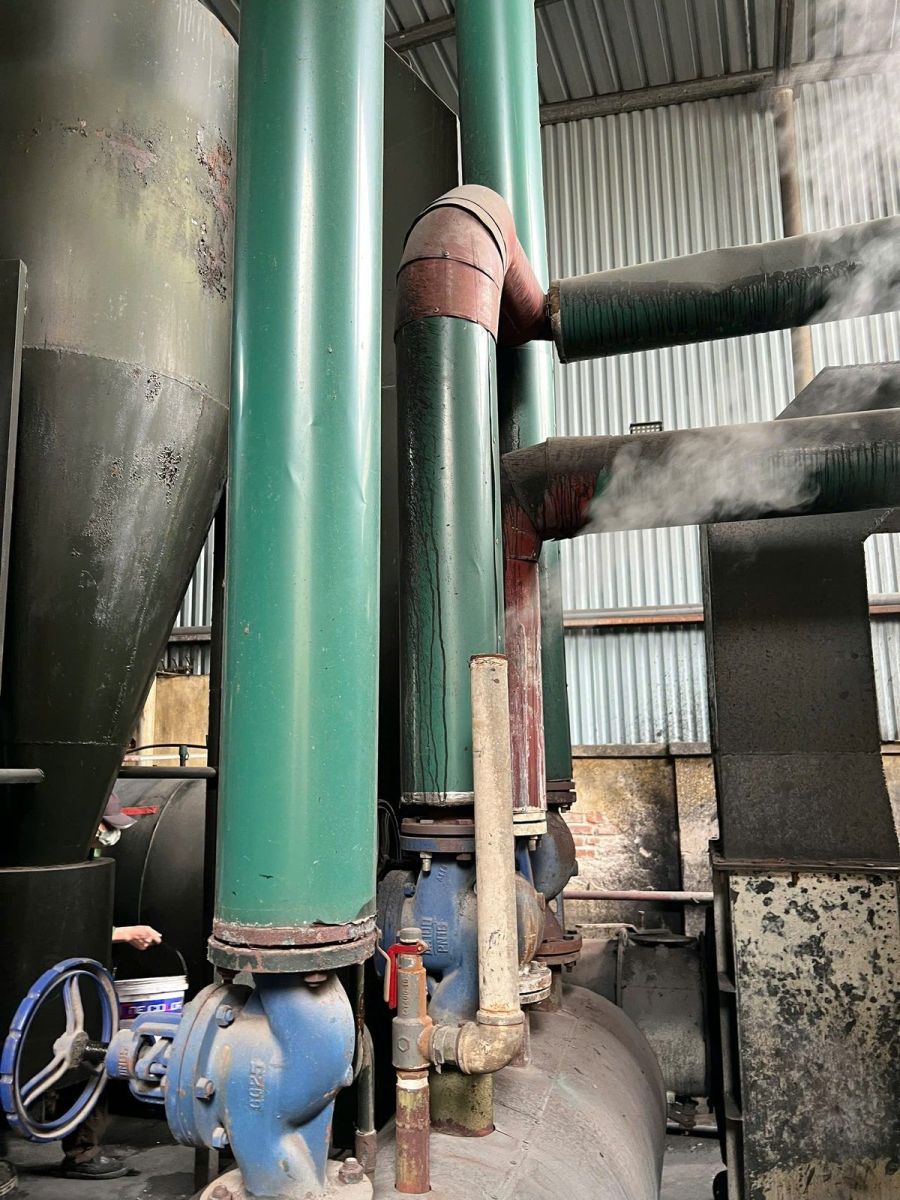
Điện, hơi và nước của phòng lò nên được đo riêng để bảng phân bổ có số liệu tin cậy.
Một lưu ý nữa là đơn giá hơi thay đổi theo mùa. Mùa mưa củi ẩm, suất tiêu hao tăng; tháng ít đơn hàng lò chạy non tải, hiệu suất giảm và phần chi phí cố định chia cho ít tấn hơi hơn. Vì vậy nên tính đơn giá hằng tháng và theo dõi xu hướng, thay vì dùng một con số cố định cả năm. Muốn biết lò đang đốt hiệu quả đến đâu, có thể đo hiệu suất theo hướng dẫn trong bài đo hiệu suất lò hơi tại nhà máy.
 Nghĩa Lò Hơi lưu ý từ hiện trường
Đo trước rồi mới chia. Chưa có đồng hồ hơi thì ít nhất phải có đồng hồ nước cấp và công tơ điện riêng cho phòng lò, mọi bảng tính sau đó mới có cơ sở.
Cân củi và đo ẩm mỗi chuyến. Đơn giá hơi tăng bất thường thường bắt đầu từ củi ướt hoặc thiếu cân, không phải từ lò.
Tách tổn thất thành một dòng riêng. Khi nhìn thấy con số tiền mất mỗi tháng, việc sửa bẫy hơi, bọc bảo ôn được duyệt nhanh hơn nhiều.
So đơn giá giữa các tháng. Tháng nào tăng trên 10% mà sản lượng không đổi thì nên kiểm tra lò, đường ống và nhiên liệu ngay.
Phân bổ chi phí hơi không cần phần mềm phức tạp; một bảng tính đơn giản với số liệu đo đáng tin cậy đã đủ để kế toán, quản lý sản xuất và ban giám đốc cùng nhìn một con số. Vương Long Boiler có thể hỗ trợ khảo sát, đề xuất vị trí lắp đồng hồ đo lưu lượng hơi, sửa đường ống, bẫy hơi và thu hồi nước ngưng để nhà máy có số liệu chuẩn ngay từ đầu.
Câu hỏi thường gặp
Phân bổ chi phí hơi là gì?
Là cách chia tổng chi phí sản xuất hơi của phòng lò (nhiên liệu, điện, nước, nhân công, bảo trì, khấu hao…) cho từng xưởng, dây chuyền hoặc sản phẩm theo lượng hơi mỗi nơi sử dụng, để tính giá thành sát thực tế.
Đơn giá 1 tấn hơi tính thế nào?
Lấy tổng chi phí phòng lò trong kỳ chia cho tổng tấn hơi lò sản xuất trong kỳ. Nếu muốn tính theo tấn hơi xưởng thực nhận thì chia cho tổng hơi đo được tại các xưởng, khi đó tổn thất đường ống đã nằm trong đơn giá.
Không có đồng hồ hơi thì phân bổ thế nào?
Có thể ước lượng tổng hơi qua đồng hồ nước cấp, rồi chia cho từng xưởng theo công suất thiết bị nhân giờ chạy, hoặc theo lượng nước ngưng thu hồi. Cách này kém chính xác hơn đồng hồ hơi nhưng tốt hơn chia theo sản lượng.
Tổn thất đường ống tính cho ai?
Nên tách riêng phần chênh giữa hơi lò sản xuất và hơi các xưởng nhận, rồi chia theo tỉ lệ sử dụng hoặc để thành chi phí chung, đồng thời giao chỉ tiêu giảm tổn thất cho bộ phận cơ điện.
Bao lâu nên tính lại đơn giá hơi?
Nên tính hằng tháng, vì giá nhiên liệu, độ ẩm củi và sản lượng thay đổi theo mùa. So sánh đơn giá giữa các tháng cũng là cách nhanh để phát hiện lò đang đốt kém hoặc có rò rỉ.

Trực tiếp khảo sát, lắp đặt và xử lý sự cố lò hơi tại nhà máy. Tư vấn kỹ thuật miễn phí qua Hotline/Zalo 09 6789 1338 (Mr. Nghĩa).
Muốn biết mỗi tấn hơi của nhà máy đang tốn bao nhiêu?
Vương Long Boiler, thuộc Vương Long Group với gần 20 năm làm lò hơi, nhận tư vấn, lắp đặt đồng hồ đo lưu lượng hơi, đường ống, bẫy hơi, thu hồi nước ngưng để nhà máy đo và quản lý chi phí hơi theo từng khu vực.
congnghelohoi@gmail.com · Xem bản đồ →


